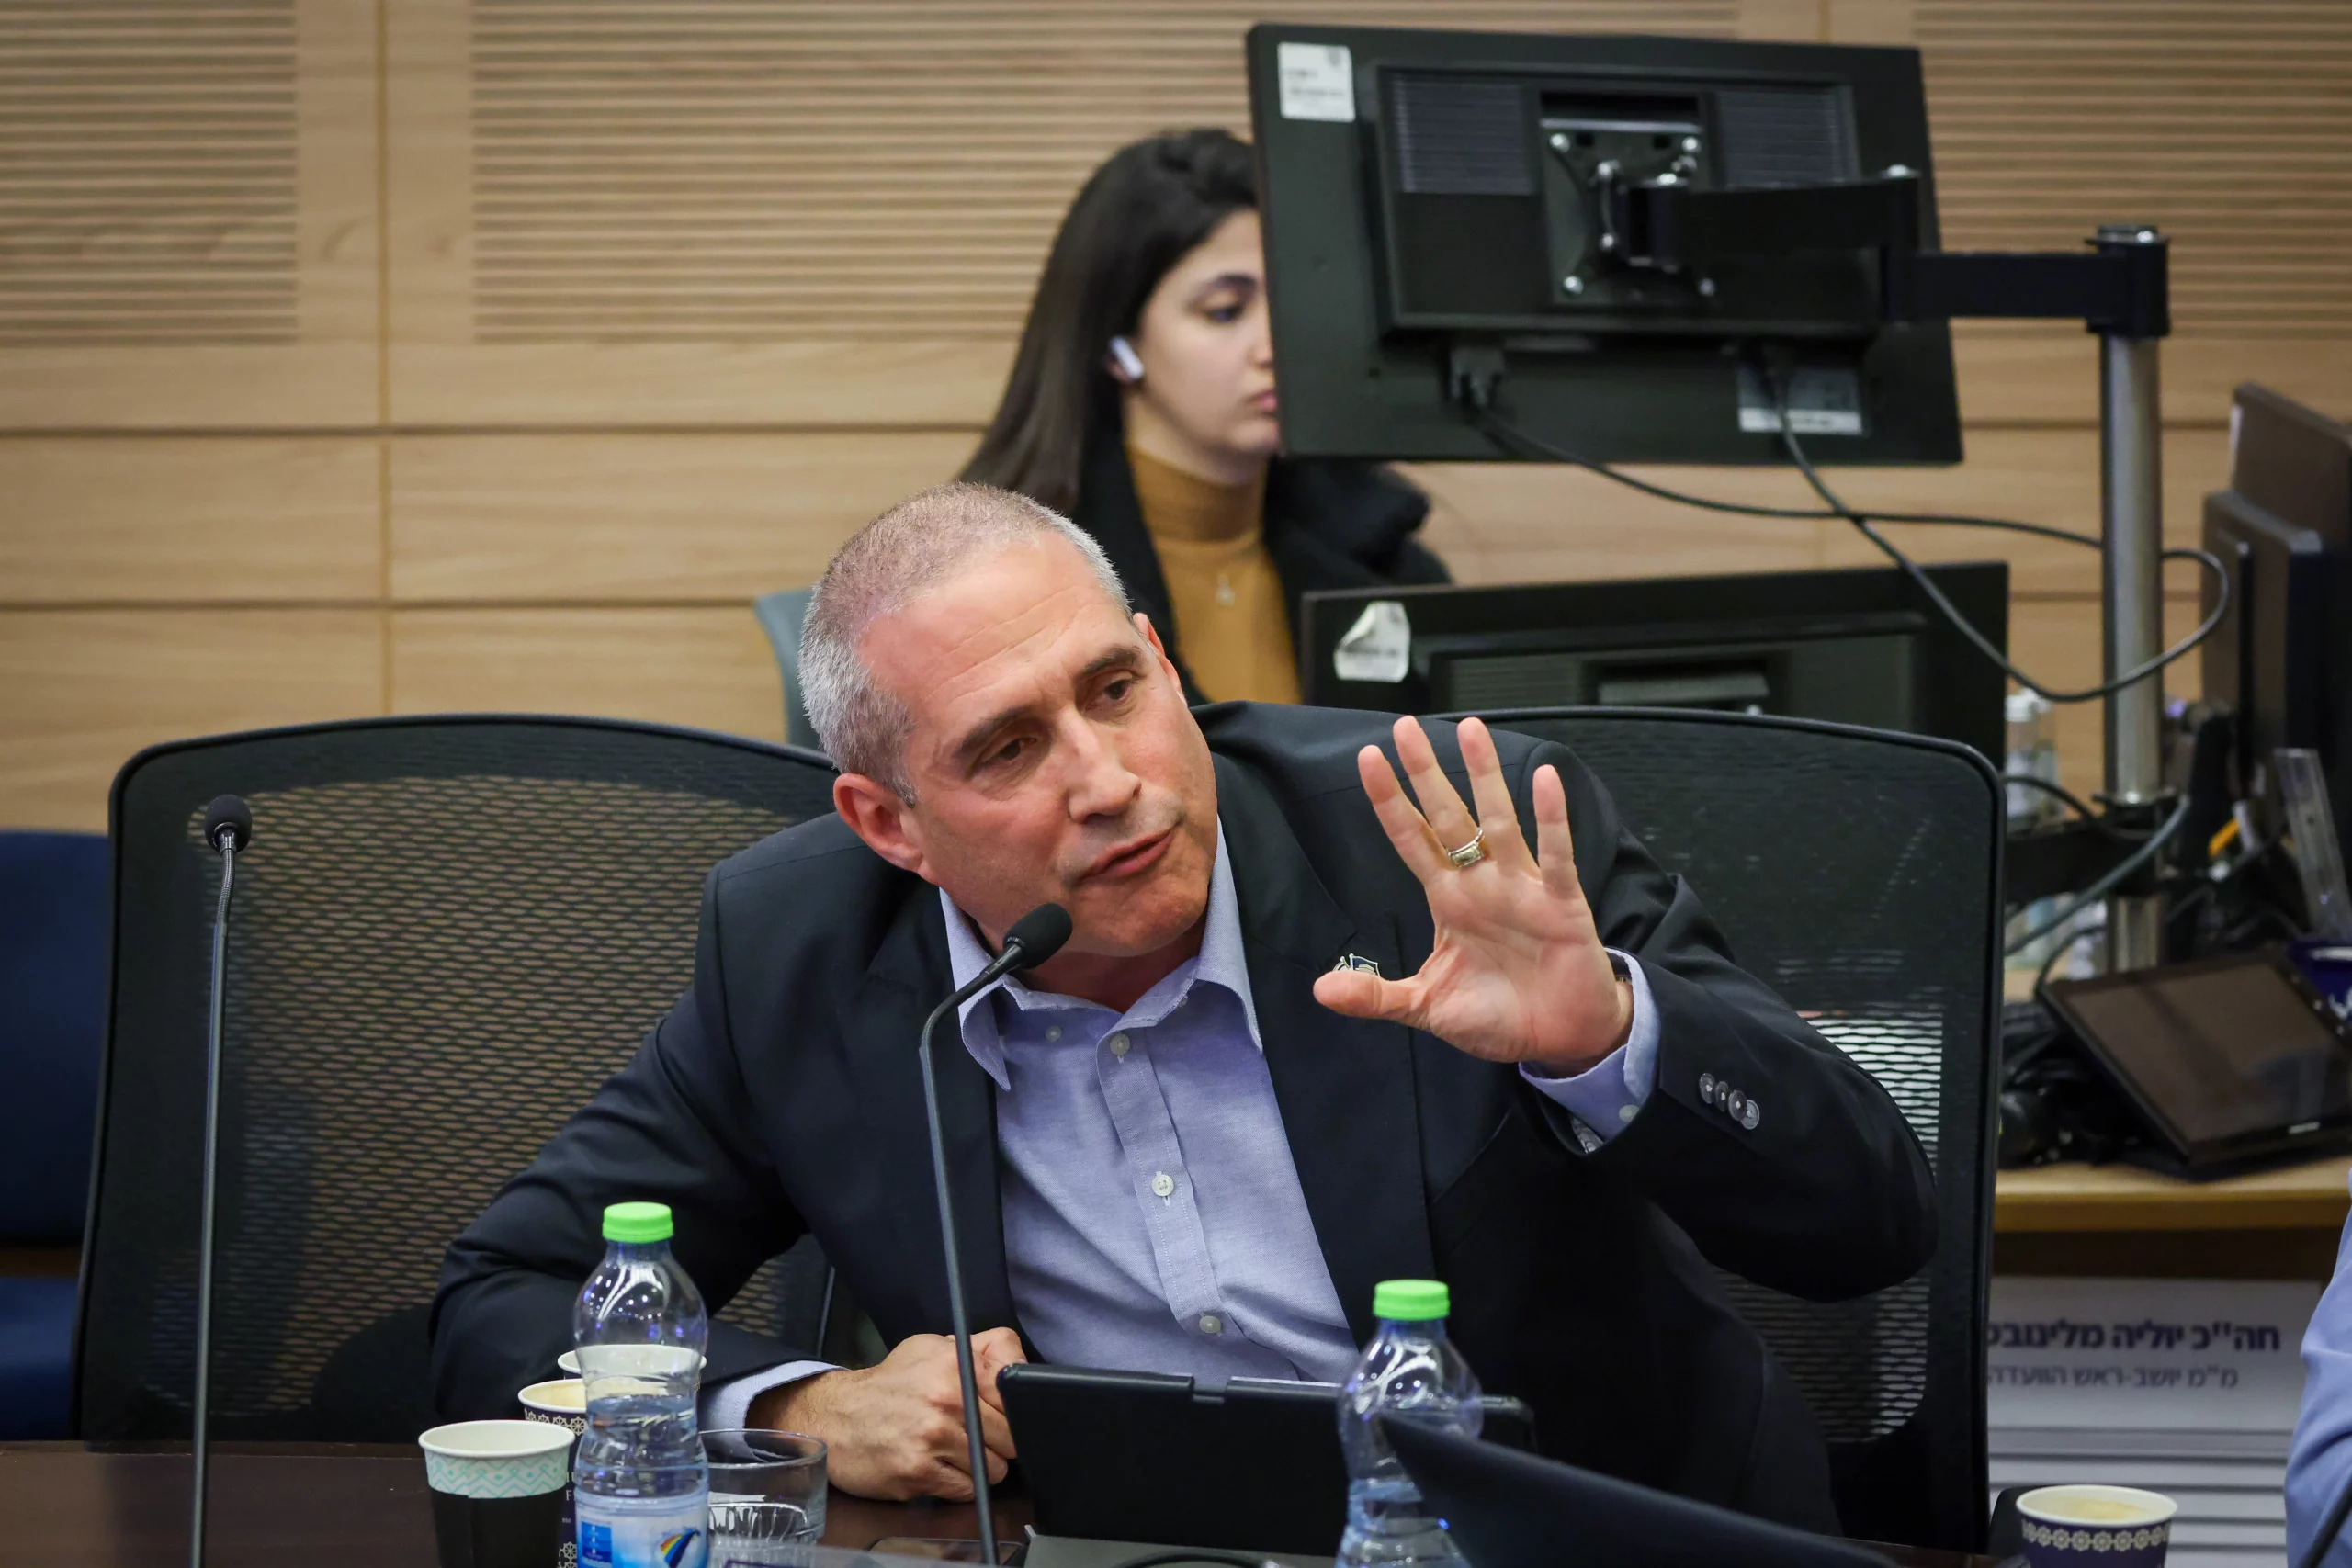
La aplicación del Pilar Dos, el mecanismo fiscal global de la OCDE, sigue retrasada en el Comité de Finanzas de la Knéset debido a objeciones de miembros de la oposición. La normativa busca aplicar un impuesto mínimo del 15% a grandes empresas multinacionales con ingresos anuales superiores a 750 millones.
Aunque la ley fue aprobada por la Knéset y entró en vigor a inicios de 2026, las regulaciones necesarias para su implementación aún no cuentan con aprobación. La oposición vincula su apoyo al reconocimiento de beneficios fiscales para entre 300 y 400 organizaciones sin fines de lucro, un tema que también enfrenta objeciones de partidos haredíes.
El Ministerio de Finanzas advierte que la demora mantiene a las empresas tecnológicas que operan en Israel en una situación de incertidumbre regulatoria y podría afectar la capacidad del país para competir por inversiones en investigación y desarrollo.
El mecanismo forma parte de la iniciativa BEPS de la OCDE, respaldada por unos 140 países, y busca evitar la competencia fiscal entre naciones para atraer compañías extranjeras. Israel planea aplicar un impuesto mínimo nacional adicional (QDMTT) para elevar hasta el 15% la carga efectiva de aquellas multinacionales que actualmente pagan tasas reducidas.
Según las autoridades fiscales, si Israel no cobra ese complemento, otros países podrían reclamar la diferencia, lo que provocaría que parte de los ingresos tributarios salgan del país. Por ello, Hacienda considera urgente aprobar las regulaciones y obtener el reconocimiento internacional de la OCDE.
El retraso podría generar mayores cargas administrativas para las empresas, dificultades para presentar informes financieros y afectar el atractivo de Israel como destino para inversiones tecnológicas. Diputados de la oposición consideran que el proceso podría avanzar después de las elecciones del 27 de octubre.