Wall Street comenzó la semana con avances fuertes, concentrados en las empresas de tecnología e inteligencia artificial. El movimiento coincidió con una caída superior al 4% en el petróleo y con un retroceso de los rendimientos de los bonos del Tesoro de Estados Unidos. También pesó en el ánimo del mercado la decisión de Donald Trump de no ordenar por ahora un ataque contra los hutíes en Yemen y su disposición a reunirse esta semana con el presidente iraní, Masoud Pezeshkian, durante la Asamblea general de la ONU.
La reacción de los mercados dejó en primer plano el riesgo geopolítico. La guerra entre Arabia Saudita y los hutíes sigue abierto, Europa mantiene un clima de tensión militar y Trump tiene prevista una reunión con el presidente chino, Xi Jinping, el jueves. Al mismo tiempo, la agenda empresarial y macroeconómica ofrece pocos factores capaces de compensar noticias negativas.
Los inversores también intentan medir el alcance de la subida de tasas que la Reserva Federal aprobó la semana pasada. Cada vez más analistas consideran que la decisión no fue aislada y que puede abrir un nuevo ciclo de endurecimiento monetario. El mercado ya asigna solo un 10% de probabilidad a que la tasa permanezca sin cambios hasta diciembre y cerca de un 55% a otra subida en octubre.
En Tel Aviv no habrá operaciones el viernes por Sucot. Antes de esa pausa, las acciones con doble cotización llegan con una brecha de arbitraje positiva cercana al 0,8% tras la sesión estadounidense. Tower sobresale con una subida próxima al 9%. Nova y Camtek superan el 3%, Nice avanza más del 5%, Formula Systems más del 3% y Teva cerca del 1%. Palo Alto, en cambio, presenta una brecha negativa superior al 2%.
La bolsa de Tel Aviv cerró la semana anterior con resultados dispares. El TA-35 ganó alrededor de 1,6%, el TA-90 perdió cerca de 1% y el TA-125 avanzó aproximadamente 1%. El índice de seguros encabezó las alzas con cerca de 3,4%, mientras el índice de tecnologías limpias cayó alrededor de 1,6%.
En Nueva York, el Nasdaq ganó cerca de 2,3% y terminó en un máximo histórico. El S&P 500 avanzó aproximadamente 1,5% y quedó a pocos puntos de su máximo previo. El Dow Jones subió alrededor de 0,7%. Con este movimiento, el S&P 500 pasó a terreno positivo en septiembre, un mes que históricamente ha ofrecido rendimientos débiles.
Las empresas vinculadas con tecnología e IA concentraron las mayores alzas. Intel sumó más de 10%. Meta registró su mejor sesión en más de un año y AMD superó por primera vez una capitalización bursátil de $1 000 000 000 000. El ETF SOXX, que sigue al sector de semiconductores, avanzó más de 5%, y el MAGS, centrado en las llamadas siete magníficas, ganó más de 3%.
Brian Levitt, estratega jefe de mercados globales de Invesco, sostuvo que el ciclo actual no terminará necesariamente por las subidas de tasas ni por un petróleo más caro. A su juicio, el punto crítico aparecerá cuando se deteriore el negocio de la IA, ya sea porque una gran tecnológica reduzca su inversión o porque el mercado concluya que el gasto es excesivo frente a los retornos obtenidos. Levitt señaló que esa situación todavía no se ha producido.
El entusiasmo de la sesión contrasta con un deterioro reciente de la confianza entre los inversores particulares. En la encuesta semanal de la AAII, cerca del 53% de los participantes se declaró pesimista sobre los próximos seis meses del mercado bursátil. La cifra aumentó 14 puntos porcentuales en una semana y alcanzó su mayor nivel desde mayo de 2025. Menos del 29% se definió como optimista, el porcentaje más bajo en cerca de un año y unos 10 puntos por debajo de la semana anterior.
La diferencia entre optimistas y pesimistas cayó a -24,5%, frente a un promedio histórico de 6,5%. Charles Rotblut, vicepresidente de la AAII, calificó ese nivel de inusualmente bajo y señaló que se mantiene por debajo de la media histórica por novena semana consecutiva. Peter Boockvar, director de inversiones de One Point BFG Wealth Partners, destacó que los extremos de sentimiento merecen atención cuando alcanzan magnitudes de este tipo.
El shéquel se fortaleció cerca de 0,4% frente al dólar y se movió alrededor de 3,01 por unidad estadounidense, pese a que el dólar avanzó frente a otras monedas. El índice DXY ganó aproximadamente 0,15%.
El petróleo cayó más de 4%. El Brent quedó ligeramente por debajo de $100 por barril y el WTI estadounidense se situó alrededor de $92. Analistas de JPMorgan calcularon que el flujo total de crudo de Oriente Medio promedió 17 millones de barriles diarios durante los últimos diez días, unos 6 millones por debajo de la media de 2025, pese a la interrupción del oleoducto saudí Este-Oeste tras ataques.
Ryan McKay, responsable de estrategia de materias primas en TD Securities, indicó que los envíos a través del estrecho de Ormuz aumentaron de forma constante y que los flujos de crudo de la región recuperaron cerca del 80% de los niveles previos a la guerra. Su evaluación es que, sin una escalada importante, Irán habría perdido parte de su capacidad de presión sobre el estrecho.
La situación de la oferta saudí presenta, sin embargo, señales de tensión. Saudi Aramco comunicó a por lo menos dos clientes europeos de refinación que no les asignará barriles de crudo el próximo mes. Esos compradores suelen recibir petróleo saudí mediante contratos de largo plazo con entregas regulares. El aviso llegó después del ataque contra el principal oleoducto de exportación saudí ocurrido aproximadamente una semana y media antes. El mercado del crudo no mostró una reacción clara a esa noticia.
El bitcoin subió cerca de 6% hasta unos $86 000, su nivel más alto en más de ocho meses. Coinbase Global, Strategy y Robinhood Markets también registraron avances fuertes. El mercado vuelve a discutir si terminó el periodo de debilidad iniciado después del máximo histórico superior a $126 000 alcanzado por bitcoin en octubre de 2025.
Matt Hougan, director de inversiones de Bitwise, considera terminado ese periodo bajista y espera una fase alcista prolongada. Bitcoin todavía acumula una caída desde comienzos de año, pero suma más de 8% en la última semana y 34% en tres meses. Aun así, continúa lejos de su máximo histórico de $126 000.
La atención también se concentra en la Reserva Federal. Tras la última subida de tasas y el tono restrictivo de su presidente, Kevin Warsh, aumentaron las expectativas de nuevas medidas. El diagrama de puntos de la Fed contempla otra subida antes de terminar el año. Algunos analistas ya plantean la posibilidad de dos o tres incrementos adicionales.
Una de las frases que más interés generó fue la descripción de la medida como la retirada de una “dosis de apoyo”, en lugar de una referencia directa a un endurecimiento. Krishna Guha, de Evercore ISI, interpretó ese lenguaje como una señal de que la Fed podría mantener abierta la cantidad final de subidas necesarias. James Egelhof, de BNP Paribas Securities, consideró que la formulación implica que la política monetaria aún conserva un sesgo de estímulo y que podrían hacer falta incrementos importantes para contener la inflación y evitar un sobrecalentamiento de la economía.
Scott Welch, director de inversiones de Certuity, espera al menos otra subida en 2026 y una o dos más en 2027. Su lectura del mercado no es bajista, pero sí apunta a un avance más lento durante el resto del año.
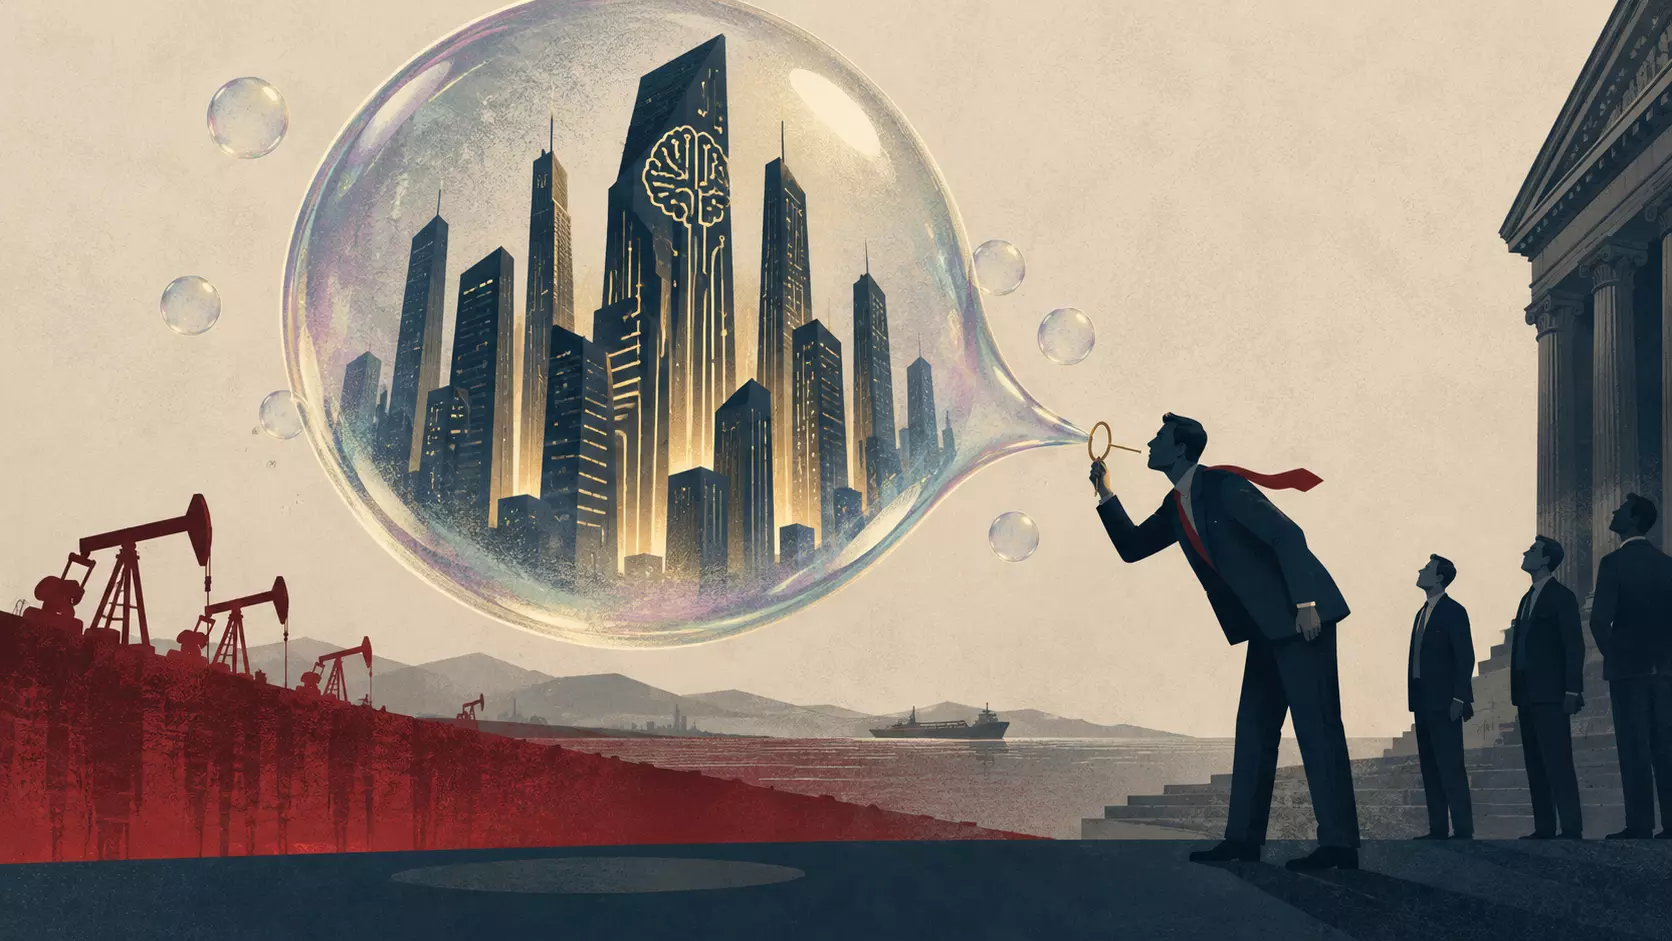
Capital Economics presenta un escenario mucho más negativo para Wall Street. La firma proyecta que el S&P 500 subirá hasta 8.250 puntos al cierre de este año y después caerá cerca de 20% hasta 6.500 puntos a finales de 2027. Su tesis principal es que el ciclo de inversión en IA se acerca a una fase tardía de burbuja comparable con la dinámica previa al estallido de las puntocom en 2000.
John Higgins, economista jefe de Capital Economics, considera que la inversión en IA se encuentra cerca de esa etapa. James Reilly, economista sénior de mercados de la misma firma, señaló que las expectativas de beneficios de las principales compañías de IA parecen muy exigentes frente al crecimiento de la economía estadounidense. La firma cree que la IA producirá cambios económicos relevantes, pero no espera retornos tan altos como los que hoy descuentan muchos analistas.
Fathom Consulting llegó a una conclusión similar sobre la relación entre gasto e ingresos. Sus cálculos indican que las ventas atribuibles a la IA de las empresas tecnológicas tendrían que aumentar entre $600 000 000 000 y $800 000 000 000 en dos años para justificar el tamaño actual de la industria. La consultora asignó una probabilidad del 30% a que la burbuja de IA estalle el próximo año. Brian Davidson, economista de la firma, sostuvo que el crecimiento requerido de las ventas parece poco probable aunque la tecnología genere mejoras de productividad.
Otro foco de riesgo está en el mercado de bonos. El rendimiento del bono del Tesoro estadounidense a diez años volvió a superar el 5% durante el fin de semana. Higgins señaló que algunos analistas consideran ese nivel una zona peligrosa para los mercados, aunque Capital Economics no acepta que el 5% sea un umbral exacto. La firma sí advierte que rendimientos más altos elevan la presión sobre el sistema financiero y sobre las acciones.
Simon White, estratega macro de Bloomberg, sitúa una posible zona de inflexión en 5,25% para el bono a diez años. Su análisis histórico indica que, por encima de ese nivel, las pérdidas en acciones y bonos pueden reforzarse mutuamente.
Deutsche Bank también examinó el riesgo asociado con un nuevo ciclo de tasas. Jim Reid, jefe de investigación macro global del banco, calculó que desde mediados de la década de 1950 una recesión en Estados Unidos ha comenzado, en promedio, entre tres y tres años y medio después de la primera subida de un ciclo de endurecimiento monetario. El intervalo histórico, sin embargo, es amplio.
El ciclo más pequeño identificado por Deutsche Bank fue el de 1986-1987, con 137 puntos básicos repartidos en cuatro subidas. En 1980, una recesión llegó once meses después del inicio del ciclo. Tras las subidas iniciadas en 1983, la recesión no apareció hasta 1990. El banco también recordó que el ciclo iniciado en marzo de 2022 llevaba 54 meses sin que se hubiera producido una recesión.
Aviso: este contenido no constituye asesoría ni comercialización de inversiones adaptada a las circunstancias personales de cada lector, ni una recomendación de compra o venta de productos financieros.