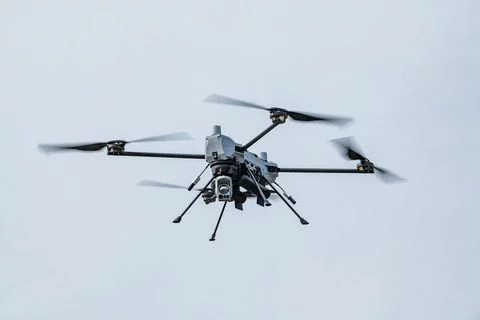
NextVision Stabilized Systems abrió la jornada en la Bolsa de Tel Aviv con la mayor caída del mercado después de que Fidelity vendiera dos tercios de su participación en la compañía. La operación pasó por Goldman Sachs e IBI Investment House, que actuó como corredor local, y movió ₪175 000 000, un volumen ocho veces superior al promedio diario del último año.
La acción de NextVision cayó 12% en la apertura y perdió unos 2.500 millones de NIS de capitalización bursátil. Más tarde, el descenso se moderó a menos de 9%. A pesar de esa caída, quien compró acciones de la empresa hace tres años acumula un rendimiento superior a 840%.
La venta abrió una pregunta sobre la lectura que Fidelity hace del futuro de NextVision. El fondo, que administra más de 7 billones, redujo su participación desde cerca de 10% hasta 3,5%, por debajo del umbral que obliga a reportar como accionista relevante.
Omri Efroni, analista de defensa de Oppenheimer & Co., considera que la explicación más probable es una toma de ganancias. Estima que Fidelity duplicó su inversión y que la reducción responde a la gestión de cartera y de riesgo, no a un cambio en la situación de la empresa.
Efroni no cubre directamente a NextVision, aunque sigue sus cifras públicas y participa en sus conferencias con inversores. A su juicio, la compañía mantiene un ritmo de crecimiento muy alto. Calcula que los ingresos crecerán 110% este año y que el margen bruto llegará a 70%. También señaló que la empresa cotiza en Tel Aviv con un múltiplo de 28 y que el mercado todavía no refleja una desaceleración de su crecimiento.
La presión sobre NextVision coincide con una caída más amplia en las acciones de defensa. El índice de defensa de Tel Aviv, creado en noviembre de 2025, bajó 3% en la jornada y acumula una caída de 20% en lo que va del año. Efroni atribuye el retroceso a una corrección global después de la entrada de grandes cantidades de capital en el sector. Según su estimación, los múltiplos de las empresas de defensa han caído alrededor de 30% en promedio. También citó a compañías europeas y a Elbit Systems como ejemplos de esa tendencia.
Otra fuente del mercado de capitales considera que la venta de Fidelity es un hecho negativo para NextVision aunque la causa haya sido técnica y no esté relacionada con el negocio de la empresa. Desde su perspectiva, una institución con la capacidad de análisis de Fidelity decidió reducir su posición antes de un trimestre que el mercado espera fuerte y ante expectativas de pedidos importantes.
La misma fuente señaló, sin embargo, que el descuento aplicado en la transacción fue limitado. La venta alcanzó cerca de 1.300 millones de NIS y el descuento fue de solo 7%, un dato que interpretó como una señal favorable sobre la demanda de las acciones.
De acuerdo con la información disponible, inversores extranjeros compraron acciones por unos 1.000 millones de NIS y una institución financiera local adquirió cerca de 300 millones. Todavía no se conoce si los compradores son nuevos accionistas o inversores que ya tenían posiciones y decidieron ampliarlas.
La identidad de esos compradores será relevante para la evolución de la acción. Si se trata de inversores de corto plazo, podrían volver a vender pronto y aumentar la oferta de títulos. Si son grandes instituciones con una visión de largo plazo, el efecto podría ser distinto. La fuente estima que el número de compradores fue reducido y espera que su identidad se conozca mediante informes o rumores del mercado.
La lectura de largo plazo también depende de la razón exacta por la que Fidelity vendió. Si la decisión respondió a una restricción macroeconómica o técnica, a un límite de exposición por tamaño de empresa o a una reducción general de la exposición a Israel, el movimiento sería negativo para la acción, pero no necesariamente para las previsiones operativas de NextVision. La misma fuente planteó además la posibilidad de que Fidelity haya vendido toda su participación y no solo dos tercios, con una parte de las ventas realizada con anterioridad.