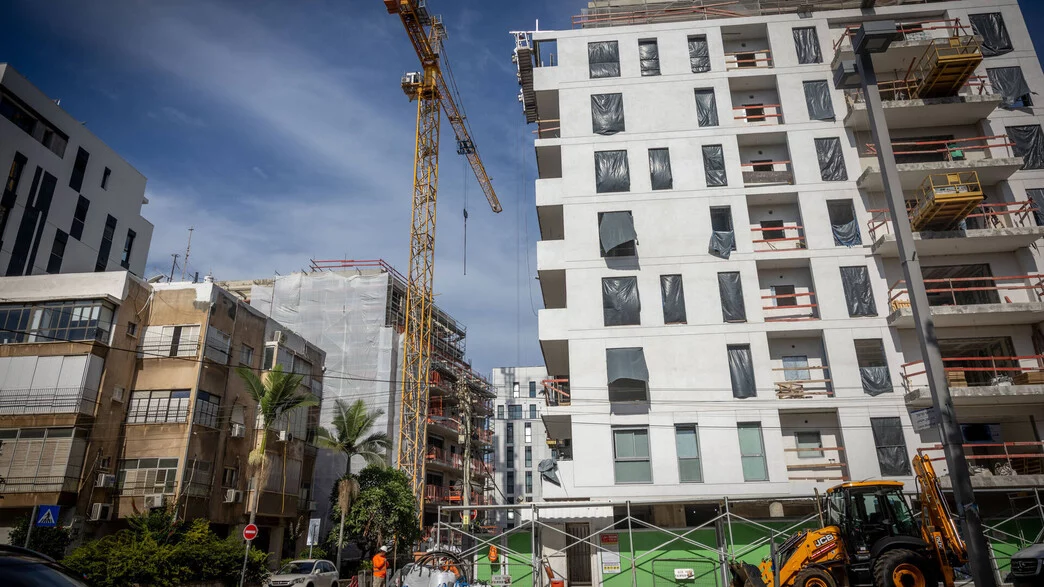
El mercado de la vivienda en Israel empieza a reflejar la debilidad de las ventas. Durante un periodo prolongado, los promotores mantuvieron un ritmo elevado de construcción mientras disminuía la demanda, lo que llevó el inventario hasta unas 84.300 viviendas nuevas sin vender. Ahora, parte del sector comienza a reducir el inicio de nuevos proyectos.
En los 12 meses terminados en junio comenzaron a construirse unas 76.000 viviendas, un 7% menos que en el periodo equivalente anterior. En el segundo trimestre de 2026 se iniciaron alrededor de 17.800 unidades, frente a un ritmo trimestral cercano a 19.000 en la etapa previa.
Aun con esa caída, el nivel de actividad sigue alto en términos históricos. En 2025 comenzaron unas 80.000 viviendas, el mayor registro en más de 30 años, y en 2024 fueron unas 70.000. Por ahora, el cambio se aprecia más en la dirección del mercado que en una reducción drástica del volumen de construcción.
La combinación de ventas lentas, tasas de interés elevadas y precios más débiles ha empezado a modificar las decisiones de los promotores. Cuando las unidades tardan más en venderse, aumenta el stock disponible y también se acumulan los costos de financiación. En ese contexto, algunos desarrolladores prefieren aplazar el siguiente proyecto.
El efecto no será inmediato. Entre la decisión de levantar un proyecto y la entrega de las viviendas transcurren varios años. Por eso, una menor cantidad de inicios de obra hoy puede influir en la oferta que llegue al mercado dentro de dos o tres años.
Los permisos de construcción ofrecen otra señal. Su número aumentó un 2% hasta unas 83.300 viviendas. Eso indica que el sistema de planificación mantiene proyectos que podrían avanzar, aunque una parte menor de ellos alcanza la fase de construcción efectiva. La diferencia entre unas 83.000 unidades autorizadas y unas 76.000 iniciadas muestra que algunos promotores cuentan con permisos, pero todavía no ponen las obras en marcha.
A finales de junio quedaban unas 84.300 viviendas nuevas disponibles para la venta. Al ritmo actual, ese volumen equivale a aproximadamente 26 meses de ventas. Más de la mitad se concentra en los distritos de Tel Aviv y el centro del país.
Entre abril de 2022 y finales de 2025, el inventario aumentó a un promedio aproximado del 1,4% mensual. Desde comienzos de 2026 esa tendencia cambió y el stock empezó a estabilizarse. Sigue en un nivel alto, pero ya no crece al ritmo observado en los años anteriores.
Si las ventas se estabilizan y los inicios de obra continúan a la baja, el número de viviendas en manos de los constructores podría comenzar a descender. Buena parte de las unidades que hoy están en construcción todavía no se ha entregado, de modo que el efecto sobre la oferta tardaría en aparecer.
Los precios ya muestran señales de debilidad. Los últimos datos utilizados por el Banco de Israel apuntaron a una caída interanual cercana al 1,5%, mientras el inventario seguía elevado. A comienzos de septiembre, la tasa de interés bajó al 3,25%, una reducción que alivia de forma gradual tanto a quienes tienen hipotecas como a los promotores, aunque su efecto sobre el mercado inmobiliario requiere tiempo.
El gran volumen de viviendas disponibles da hoy más margen de negociación a los compradores. También favorece promociones financieras, mejores condiciones de pago y descuentos, además de permitir comparar una cantidad amplia de proyectos. Ese inventario, sin embargo, se formó en una etapa de mucha construcción.
Si el ritmo de nuevas obras sigue a la baja, en el futuro entrarán menos viviendas al stock. Y si las ventas aumentan por nuevas reducciones de tasas, una mejora en la confianza económica o el regreso de compradores que hoy esperan, podrían encontrarse con una oferta menor. En ese escenario, el inventario se reduciría con más rapidez, habría menos promociones y disminuiría el poder de negociación de los compradores.
La tendencia todavía está en una fase inicial. Unas 76.000 viviendas iniciadas al año continúan como un nivel elevado, el stock cercano a 84.000 unidades sigue como una reserva amplia y los permisos de construcción mantienen un volumen alto. La principal señal de cambio está en las decisiones de los promotores: si la reducción de nuevos proyectos persiste, el exceso de oferta que hoy presiona los precios a la baja podría disminuir dentro de algunos años.