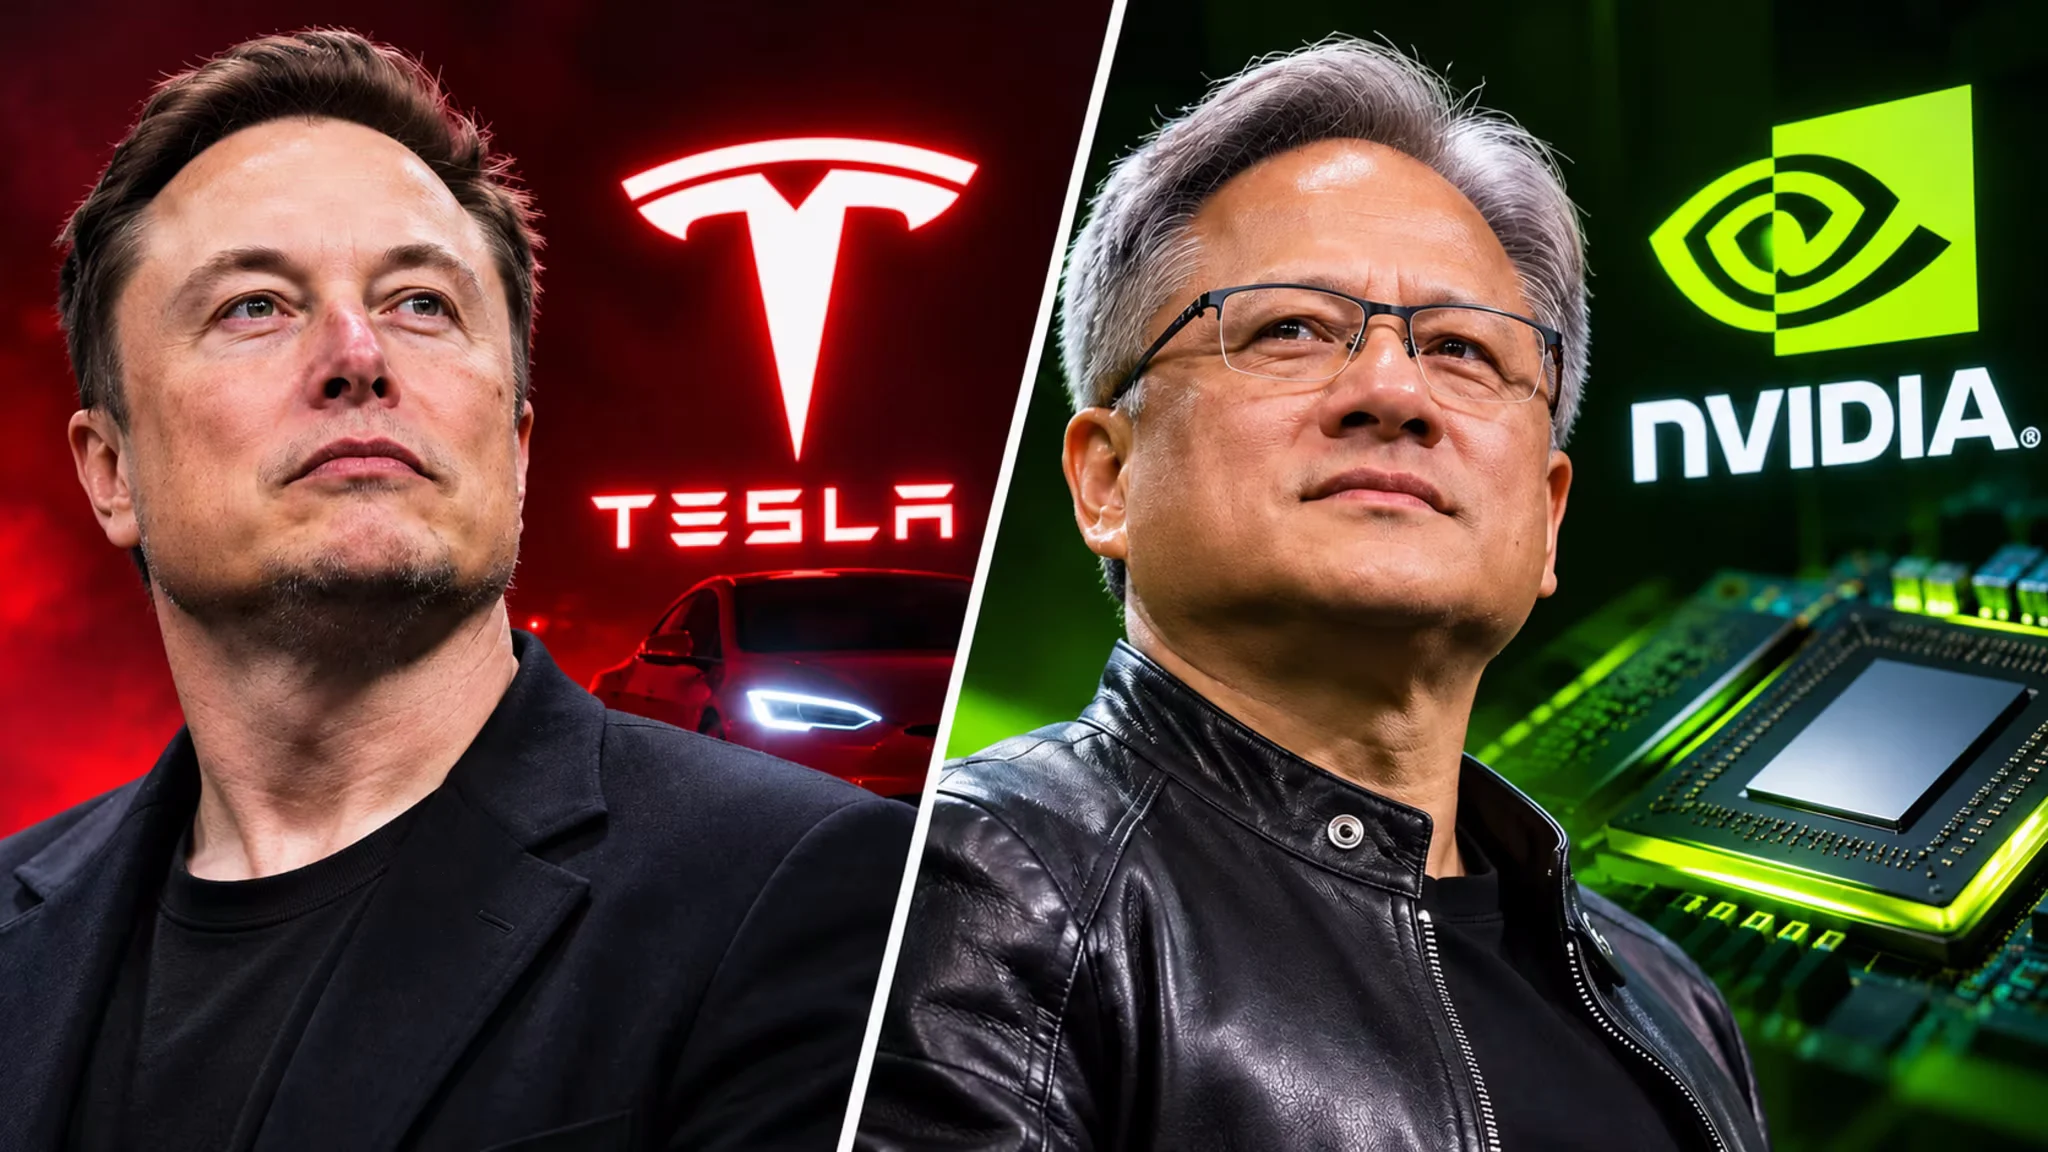
Las pérdidas que sufrió Nvidia tras la renuncia de Jensen Huang han planteado un interrogante para los accionistas de Tesla: ¿qué ocurriría con su cotización si Elon Musk dejara de dirigirla? Ambas compañías tienen negocios relevantes, pero una parte de la confianza de los inversores también está vinculada a sus máximos responsables. La diferencia es que Tesla cotiza a una valoración mucho más exigente respecto de sus beneficios.
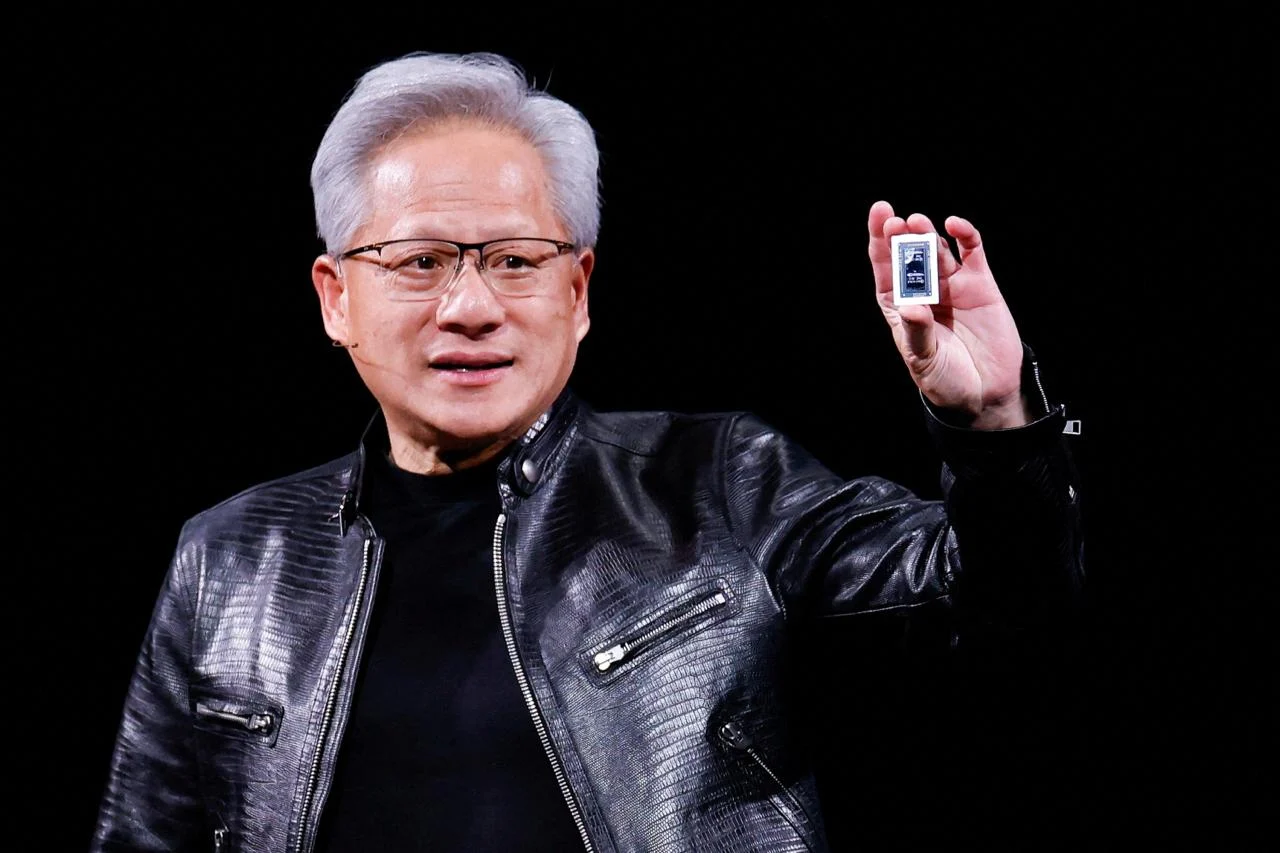
La presión sobre Nvidia ya se había manifestado el lunes y el martes. En esas jornadas influyeron las preocupaciones por una investigación relacionada con los vínculos de la empresa con China y por las demandas colectivas derivadas del caso. Después surgieron informaciones sobre la implicación de otra mujer en la controversia, antes de que Huang anunciara su dimisión.
El mayor descenso se produjo entre las operaciones posteriores al cierre del miércoles y los momentos previos a la apertura del jueves. A unos treinta minutos del inicio de la sesión, la acción había llegado a perder casi un 15 % de su valor. En ese punto, Nvidia había visto desaparecer más de $600 000 000 000 de su capitalización bursátil. La cotización recuperó parte del terreno durante la jornada del jueves, aunque la reacción al anuncio de Huang dejó clara su importancia para el mercado.
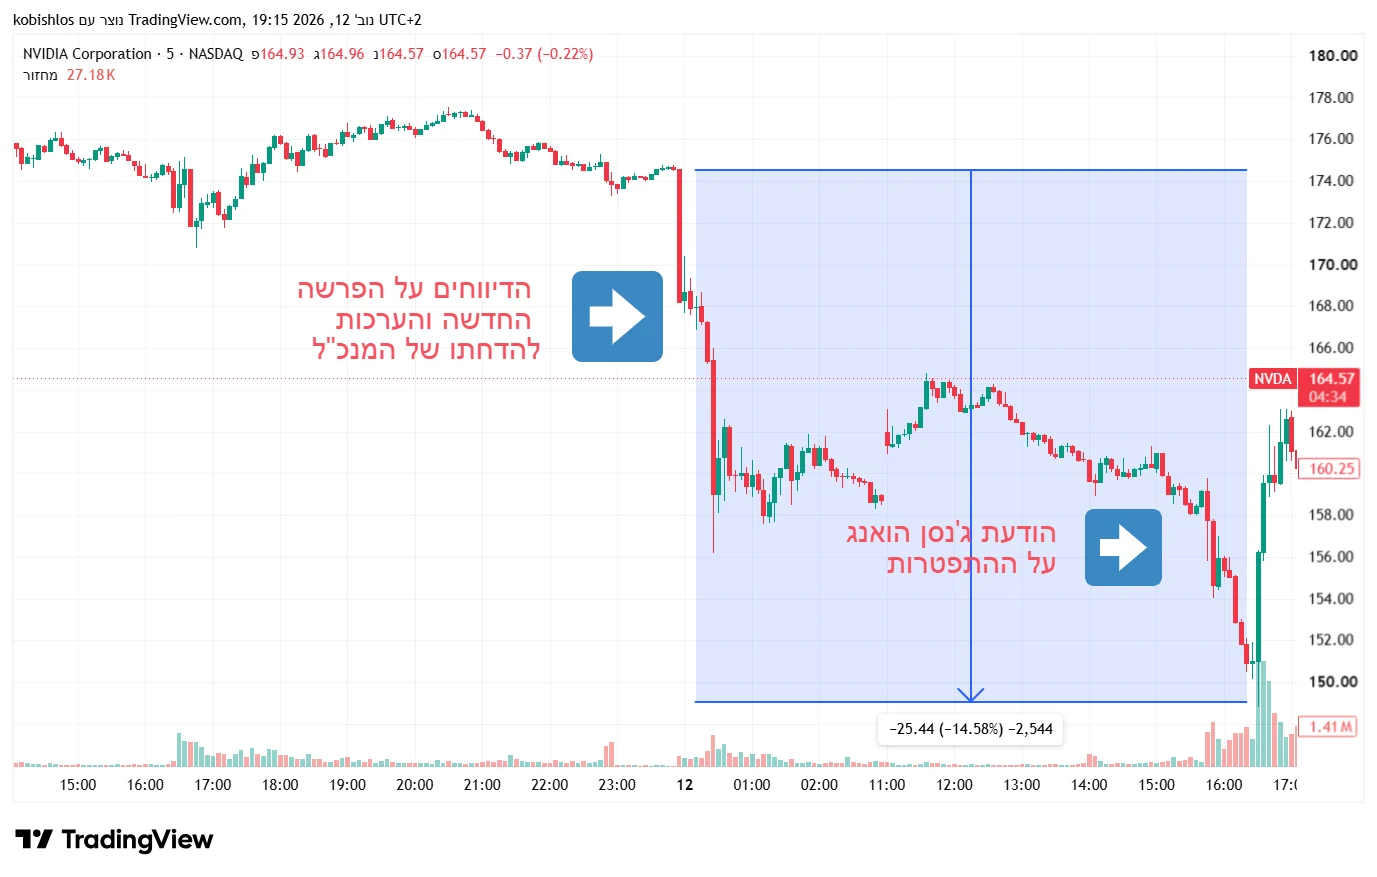
El impacto contrasta con la posición empresarial de Nvidia. La compañía obtiene beneficios elevados, domina buena parte del mercado de semiconductores y ocupa una posición cercana al monopolio en los chips destinados a la inteligencia artificial. Esos resultados no impidieron que la incertidumbre sobre su dirección tuviera un efecto inmediato sobre el precio de sus acciones.
Huang dirigió Nvidia durante 33 años y su influencia va más allá de la gestión cotidiana. La estrategia que permitió alcanzar su posición actual, las relaciones con los clientes y las expectativas sobre sus siguientes proyectos se han asociado directamente a él. Por eso, la continuidad del ejecutivo había adquirido valor propio para los accionistas, además de los ingresos y las ganancias de la empresa.
La comparación con Tesla resulta más delicada por la distancia entre sus valoraciones bursátiles. Nvidia cotiza con un múltiplo de beneficios próximo a 20, mientras que el de Tesla supera 400, el más alto entre las compañías del Nasdaq 100. En términos de ese indicador, el mercado paga más de veinte veces por cada dólar de ganancias de Tesla que por $1 equivalente de Nvidia.
Tesla dispone de tecnología avanzada, una actividad comercial importante y posibilidades de crecimiento. Sin embargo, su cotización refleja expectativas mucho mayores que sus beneficios actuales. La expansión del vehículo autónomo, la robótica y la inteligencia artificial son parte de la visión con la que los inversores relacionan su futuro; buena parte de esa visión se identifica con Musk.
Elon Musk es, por tanto, algo más que el director ejecutivo para quienes compran acciones de Tesla. Su presencia está ligada a la marca, a los planes de desarrollo y a las promesas que sostienen las expectativas de crecimiento. Si su papel cambiara de forma abrupta, el mercado tendría que valorar qué parte de esas perspectivas se mantiene sin él.
La diferencia con Nvidia reside también en los beneficios que respaldan el precio de cada empresa. En el caso del fabricante de chips, sus enormes ganancias proporcionan una base económica sólida pese a la salida de Huang. Tesla, con un múltiplo superior a 400, depende en mayor medida de que se cumplan las proyecciones asociadas a sus próximos negocios.
La salida de Musk de Tesla, o cualquier circunstancia que le impidiera continuar al frente, constituye por ahora una hipótesis., pero el descenso de Nvidia muestra cómo la marcha de un ejecutivo puede provocar pérdidas de cientos de miles de millones de dólares en valor bursátil. Con una valoración mucho más ligada a expectativas futuras y a una figura concreta, Tesla podría afrontar una caída todavía más pronunciada si se produjera una situación semejante.