Esh Bank aún no ha comenzado a atender al público, pero ya prepara el inicio de sus operaciones comerciales. Para financiar esa etapa, el banco digital israelí pretende captar al menos ₪150 000 000. Sus sistemas estarían preparados para ofrecer cuentas corrientes digitales y todavía falta fijar la valoración de la entidad para la nueva ronda de financiación.
El proyecto recibió una licencia bancaria condicionada del Banco de Israel en diciembre de 2022. Está concebido como un banco digital para clientes particulares, con cuentas corrientes, depósitos y préstamos. Hace un año presentó un modelo por el que devolvería a los clientes, en forma de intereses sobre sus depósitos, la mitad de los ingresos que el banco obtenga por intereses.
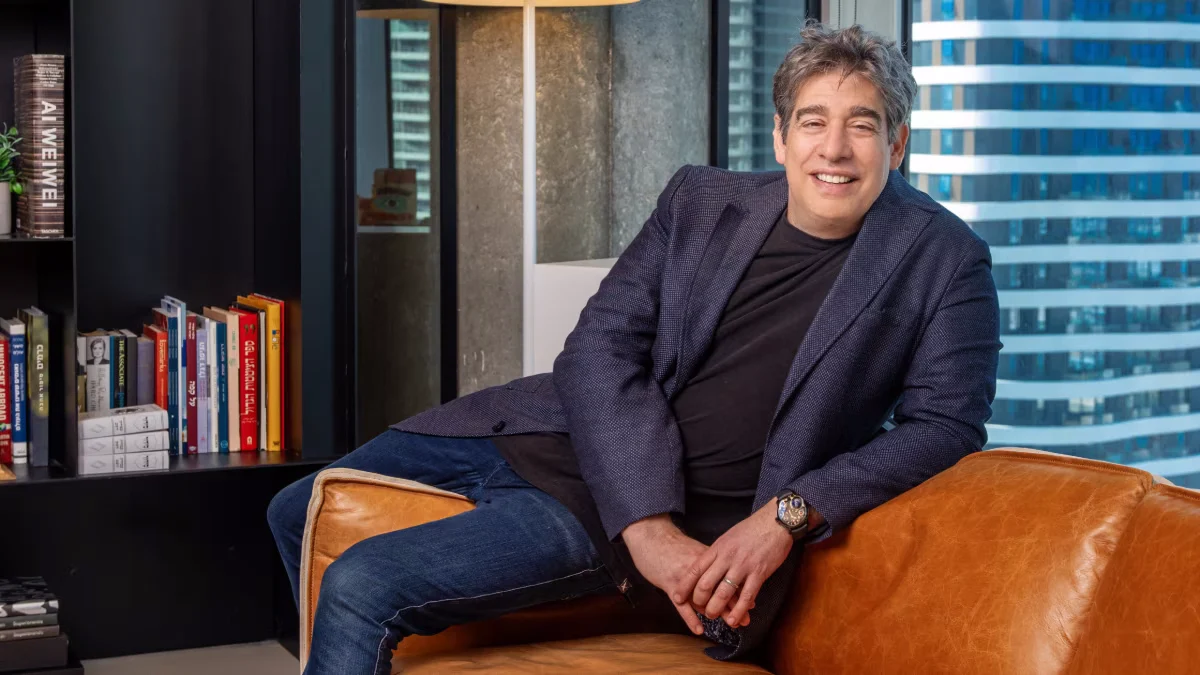
Nir Zuk, empresario tecnológico y accionista de control de Esh Bank, prevé aportar fondos a la operación. Si no se incorporan otros inversores, asumiría por sí solo los ₪150 000 000. Los accionistas ya se han dirigido a inversores institucionales de Israel para invitarlos a participar; su entrada podría elevar el capital captado por encima de la aportación de Zuk o cambiar la estructura de la ronda.
La financiación se plantea pocos meses después de que fracasara la posible compra de Esh Bank por Isracard. En marzo, la compañía de tarjetas de crédito, controlada por el grupo Delek, firmó un memorando de entendimiento que contemplaba una adquisición en varias etapas y una valoración de hasta ₪500 000 000. Isracard buscaba así acortar el camino para desarrollar operaciones bancarias.
Las conversaciones no pasaron de los acuerdos preliminares y nunca se firmó un contrato de adquisición vinculante. El memorando incluía un proceso de diligencia debida, pero en julio Isracard comunicó que había expirado sin prórroga porque las negociaciones no llegaron a concretarse.
Con su entrada en funcionamiento, Esh Bank se convertiría en el segundo banco digital de Israel, después de One Zero, que opera desde hace varios años. Los accionistas de One Zero han aportado hasta ahora ₪1 300 000 000. La entidad aún no es rentable, aunque se espera que alcance la rentabilidad este año.
Su accionista de control, el profesor Amnon Shashua, ha examinado recientemente la posibilidad de obtener más capital mediante la incorporación de otro socio. También ha considerado vender a un nuevo propietario su participación de control en One Zero.
Otro posible participante en el mercado israelí es el banco digital europeo Revolut. La semana pasada recibió una licencia condicionada del Banco de Israel y ahora prepara su entrada al país.