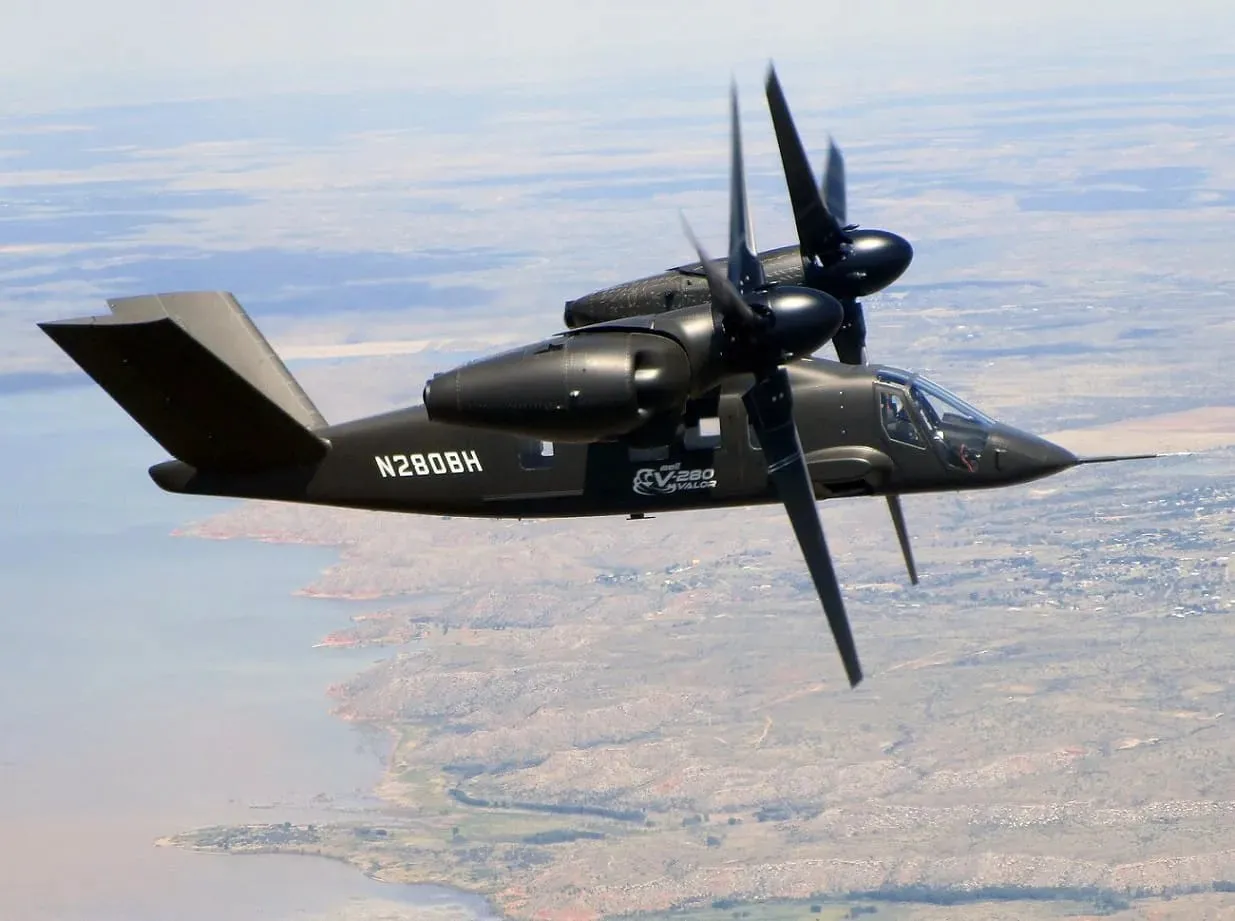
El programa MV-75 de Bell recibió $200 246 000 000 adicionales del Pentágono mediante una reasignación presupuestaria aprobada dos días antes del cierre del año fiscal. La decisión llegó después de varios meses de dificultades financieras que pusieron en riesgo la continuidad del trabajo en el convertiplano destinado al Ejército de Estados Unidos.
En julio, el agotamiento de los recursos disponibles había colocado al proyecto ante la posibilidad de una orden de suspensión de actividades. El Departamento de Defensa solicitó entonces unos $230 000 000 correspondientes al ejercicio fiscal 2026. Aunque esa petición obtuvo aprobación durante el mismo mes, la cantidad efectivamente autorizada no alcanzó para cubrir las necesidades del programa, como precisó el Pentágono en un aviso presupuestario de septiembre.
El problema de financiación coincidió con aumentos de costos tanto en el contratista principal como entre los proveedores críticos. Ante la amenaza de una interrupción, Textron decidió asumir con recursos propios determinadas actividades relacionadas con la aeronave. Su directora ejecutiva, Lisa Atherton, comunicó esa decisión durante la presentación de resultados de julio y la justificó por la necesidad de preservar el calendario y la continuidad del programa.
El riesgo económico para la empresa también quedó expuesto en esa llamada. El director financiero, Dave Rosenberg, calculó que, sin una reasignación de fondos, los resultados del año podrían reducirse entre 20 y 30 centavos por acción. Además, estimó un posible impacto sobre el efectivo de entre $150 000 000 y $250 000 000.
La transferencia final de $200 246 000 000 se incorporó a la cuenta de desarrollo de la futura aeronave de asalto de largo alcance. Con ese ajuste, los fondos asignados al programa durante el ejercicio ascendieron a $1 422 000 000.
El Pentágono destinó los recursos a mantener las tareas de desarrollo y pruebas, además de financiar la fabricación de ocho prototipos MV-75. El calendario contempla completar la revisión crítica del diseño durante el año fiscal 2026 y preparar el inicio de la producción para el año fiscal 2028.