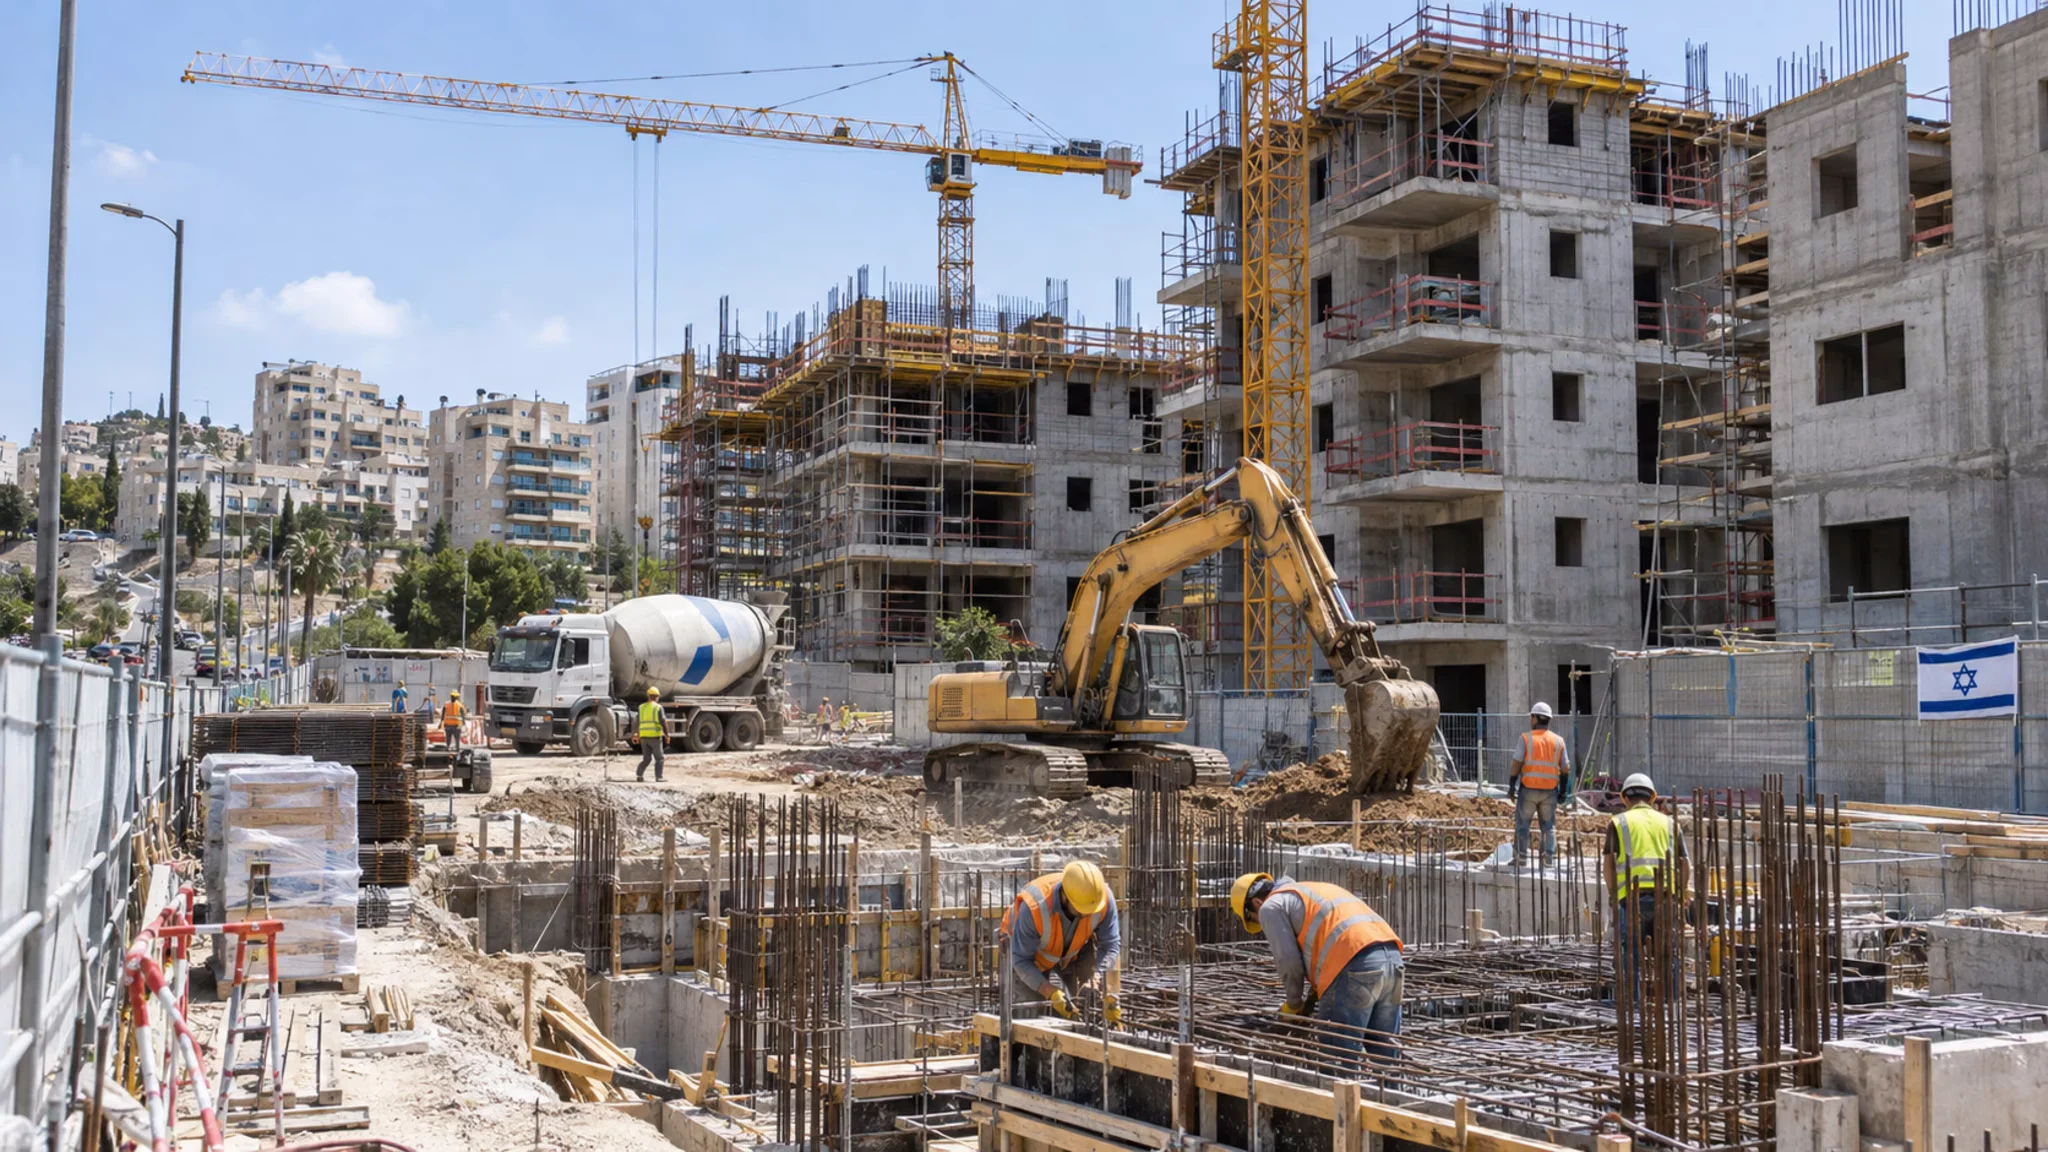
En Israel hay unas 85.000 viviendas nuevas a la espera de comprador. La dificultad para venderlas ha llevado a las promotoras a presentar ofertas que reducen el dinero que debe aportar el cliente al adquirir un inmueble, aunque no eliminan sus obligaciones futuras. Gindi Holdings y Aviv Melisron acaban de lanzar dos modalidades diferentes: una permite postergar durante diez años el pago de ₪900 000 y la otra utiliza una propiedad existente como garantía para financiar toda la aportación inicial.
Ambas propuestas llegan cuando las restricciones impuestas por el Banco de Israel a la financiación ofrecida por las constructoras siguen vigentes. El regulador, responsable de la estabilidad financiera, ha optado por mantener una intervención limitada ante estas nuevas modalidades. Las campañas plantean, por tanto, una cuestión para el mercado: hasta qué punto los cambios en la estructura de los préstamos alteran los riesgos que se intentaron contener.
La preocupación del banco central se remonta a las condiciones de pago aplazado que ofrecían las promotoras. En marzo de 2025 dispuso que la financiación de proyectos con más del 40 % del precio de las viviendas diferido exigiera una asignación de capital del 150 %. También limitó los préstamos de tipo globo, cuyos intereses subsidian las promotoras, al 10 % del total de nuevas hipotecas concedidas. El supervisor bancario había advertido entonces de que esas prácticas se extendían y elevaban el riesgo.
Los incentivos financieros han recuperado presencia pese a esas medidas. Los datos presentados recientemente por el Ministerio de Finanzas muestran que en agosto representaron el 30 % de las ventas de viviendas nuevas. En mayo de 2026, las operaciones con incentivos declarados suponían el 20 % de las ventas de las promotoras en el mercado libre. El nivel de agosto supera incluso el registrado antes de que entraran en vigor las restricciones.
Aviv Rufel, contador público y responsable del Departamento de Economía y Gestión del Max Stern Yezreel Valley College, observa un problema en el enfoque regulatorio: las limitaciones se concentran en las características técnicas de los préstamos. A su juicio, las empresas pueden rediseñar las operaciones para respetar las normas sin abandonar los incentivos, de modo que el regulador siempre debe responder a una fórmula nueva.
La oferta de Aviv Melisron se presenta con la promesa de comprar una vivienda nueva “sin capital propio”. El cliente obtiene un préstamo puente con la garantía hipotecaria de un inmueble que ya existe. Ese dinero cubre el pago inicial de la nueva adquisición, mientras la promotora asume el coste financiero y los intereses hasta que el comprador recibe la vivienda. Una vez que se produce la entrega, corresponde al comprador devolver el préstamo.
El mecanismo no está reservado a quienes ya poseen varias propiedades. Quien pretende trasladarse a una vivienda más grande puede hipotecar su domicilio actual antes de venderlo. Un inversor tiene la posibilidad de ofrecer un inmueble como garantía sin retirar ahorros ni liquidar otras inversiones. Para quien compra su primera vivienda, la garantía puede ser el apartamento de un familiar de primer grado, como sus padres.
Esta última posibilidad preocupa especialmente al asesor hipotecario Yoni Berliner. Considera que tanto los inversores como los compradores primerizos que comprometen la vivienda de sus padres incrementan su endeudamiento y su exposición al riesgo. También advierte de que, si necesitan refinanciar la deuda después de recibir el inmueble, las normas del Banco de Israel pueden obligar a tratarla como un préstamo de uso general, con intereses y condiciones menos favorables que los de una hipoteca convencional.
La otra campaña, denominada “The Big Bang”, pertenece a Gindi Holdings. Abarca aproximadamente 300 apartamentos de cuatro proyectos. El comprador entrega el 20 % del precio al firmar el contrato y, cuando recibe las llaves, abona el importe pendiente salvo ₪900 000. Esa cantidad queda aplazada diez años desde la ocupación, sin intereses a cargo del cliente ni actualización por índices.
La deuda aplazada se instrumenta mediante un préstamo globo del Bank Leumi o de Mizrahi Tefahot: el capital se devuelve en un único pago al finalizar el plazo. Gindi cubre los intereses, pero el comprador debe superar la evaluación crediticia de la entidad, que examina su capacidad de devolver la suma. Aproximadamente la mitad de las viviendas incluidas en la campaña están en un proyecto de Glil Yam, en Herzliya.
Las dos campañas se aplican a inmuebles situados en áreas de elevada demanda, donde los precios exigen aportaciones iniciales considerables. Aviv Melisron ofrece su modalidad en proyectos de barrios solicitados de Tel Aviv y Ramat Aviv, además de Givatayim y Herzliya. Berliner señala que esta extensión de los préstamos vinculados a promotoras alcanza ahora propiedades de mayor valor.
El aplazamiento de Gindi representa un beneficio financiero cuantificable. Rufel calcula que, con una tasa de interés hipotética del 5 %, la subvención de los intereses de un préstamo de ₪900 000 durante diez años equivale a unos ₪350 000 en valor presente. Sin embargo, esa ventaja no reduce el principal que habrá que devolver al terminar el periodo.
Si el cliente no dispone entonces de los ₪900 000, deberá buscar otra financiación. Rufel estima que refinanciar esa suma podría añadir entre ₪5 900 y ₪7 100 mensuales a los pagos de la hipoteca que el comprador ya tenga. La facilidad inicial puede convertirse así en una carga considerable al vencimiento.
El especialista considera que la operación solo encaja con compradores que ya saben de dónde saldrá el dinero dentro de ocho a diez años, por ejemplo, de un fondo de estudios avanzado, un plan de pensiones, la venta de otro activo o una operación de salida prevista. También recomienda que tengan intención de vivir largo tiempo en el inmueble, sin refinanciar el préstamo; que comprueben el precio real mediante una tasación independiente; y que obtengan por escrito la garantía de que el subsidio de intereses continuará aunque la promotora atraviese dificultades económicas.
Quienes se limiten a confiar en que reunirán la cantidad al vencimiento, sin una fuente concreta de fondos, no cumplen esas condiciones, advierte Rufel. El Banco de Israel no hizo comentarios sobre las nuevas ofertas.