Más de ₪200 000 000 del antiguo negocio crediticio de Gibui siguen sin recuperarse, cuatro años y medio después de que estallara el escándalo que acabó con la financiera israelí. Los administradores encargados de cobrar las deudas han recuperado cerca de 90 millones de una cartera que recibieron con un valor aproximado de 300 millones. Las posibilidades de obtener el resto son reducidas, entre otras razones, por la situación de los deudores y el coste de perseguir judicialmente cada impago.
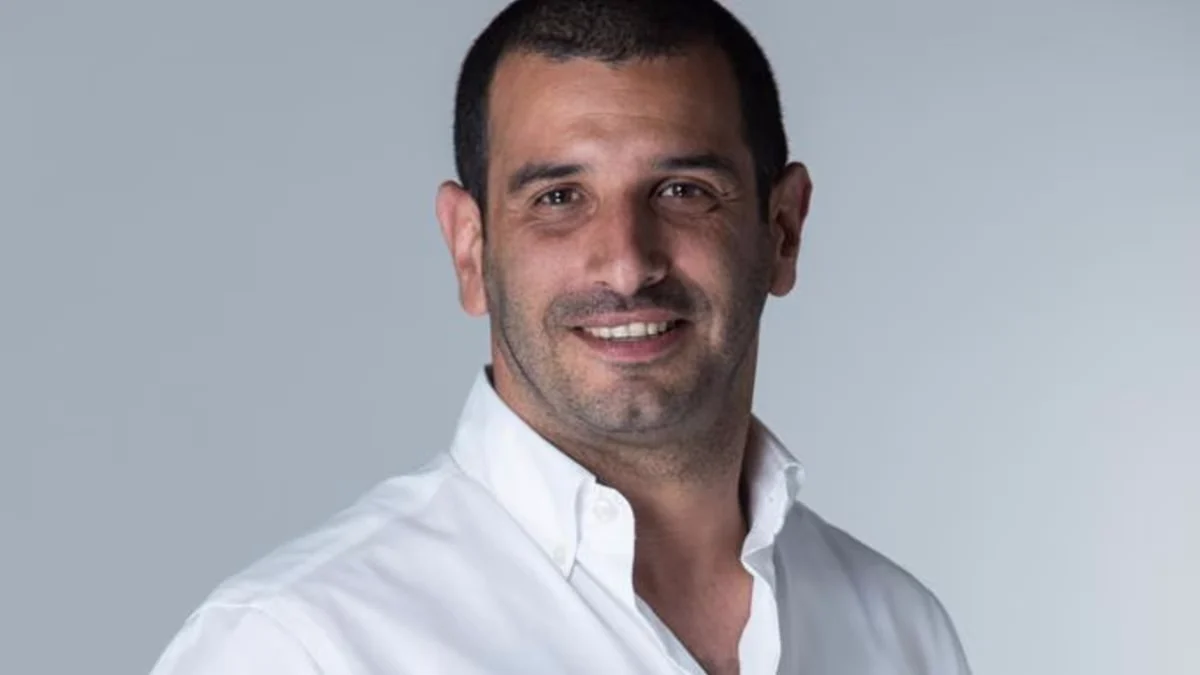
La extradición a Israel de Eyal Rosen desde Portugal, hace aproximadamente dos semanas, ha devuelto la atención al hundimiento de Gibui. Rosen, antiguo responsable de la sucursal del norte y figura central de las irregularidades investigadas, llevaba más de cuatro años fuera del país. La Fiscalía presentó la semana pasada una acusación penal contra él, mientras los acreedores siguen a la espera de recuperar el dinero de la empresa.
El principal obstáculo está en la propia composición de los créditos que Gibui concedió. Las sociedades de Rami Mora debían a la financiera más de ₪20 000 000, de acuerdo con un informe de los administradores divulgado hace unos tres años. Mora, que había sido sospechoso de asesinato en otro caso, murió a tiros en Nazaret hace unos dos años, en un episodio descrito como una disputa entre delincuentes.
Personas familiarizadas con el caso afirman que Mora no fue el único deudor de Gibui asesinado desde el colapso. También hay clientes que huyeron del país o entraron en insolvencia. Una fuente describió un grupo de deudores, de dos dígitos en número, con obligaciones individuales superiores a ₪5 000 000. A ellos se suman numerosos impagos de varios cientos de miles de séqueles o menos, cuyo cobro puede exigir gastos desproporcionados.
Los procedimientos para recuperar dinero ya han costado unos ₪25 500 000. Un participante en las gestiones considera que la cartera restante es especialmente difícil y duda de que los despachos jurídicos que trabajan en ella consigan importes significativos. Otra persona vinculada con la empresa coincide en que la posibilidad de recuperar ahora grandes sumas es muy baja.
Gibui nació como una empresa de crédito no bancario dedicada principalmente a proporcionar efectivo a negocios a cambio de cheques con vencimiento futuro. Descontaba intereses y comisiones del importe entregado. Gabi Pardo había creado esa actividad en la década de 1980; sus hijos Ariel y Avital Pardo la incorporaron en 2019 a una sociedad cotizada, Ultra Equity Investments, para llevarla al mercado bursátil.
Detrás del crecimiento de la cartera existía, de acuerdo con las conclusiones posteriores de los administradores, una concesión de créditos que prescindía de comprobaciones básicas sobre los clientes y sobre la existencia de operaciones comerciales reales. La empresa aceptó cheques por cientos de millones de séqueles y permitió que las dificultades de cobro se acumularan sin resolverlas. Algunos clientes tenían antecedentes penales o estaban sujetos a procedimientos de insolvencia, y en distintos expedientes los cheques no correspondían a transacciones identificables.
Cuando los administradores acudieron a reclamar ciertos pagos, algunos libradores negaron que tuvieran obligación de abonarlos: sostuvieron que sus cheques habían sido robados o entregados a Gibui sin su conocimiento. El informe describió la ausencia de una evaluación crediticia efectiva y de verificaciones elementales, como la investigación de antecedentes o la prueba de la operación que respaldaba cada instrumento de pago.
La empresa también permitía reemplazar cheques impagados por otros con vencimientos posteriores. Así retiraba documentos problemáticos y registraba la sustitución como si el incumplimiento hubiera quedado resuelto, aunque la deuda persistía. Esta práctica, que el informe de los administradores describió como una ocultación sistemática de los problemas de cobro, se repitió durante años.
La magnitud de las renovaciones quedó reflejada en las cifras del propio negocio. En 2020 se devolvieron a clientes cheques impagados por más de ₪170 000 000. En 2021, el importe superó los 280 millones; durante el primer semestre de 2022, volvió a superar los 250 millones. A esas cantidades se añadieron decenas de millones de séqueles correspondientes a cheques cuyo vencimiento se aplazó mediante nuevos documentos.
El control de Gibui cambió en junio de 2021. Los suscriptores financieros Yonatan Cohen y Yossi Levy adquirieron la sociedad por medio de Infin Consulting, una empresa privada distinta de su firma de colocación y suscripción Infin Capital. Aproximadamente un año después aparecieron los problemas que llevarían a la suspensión bursátil y, finalmente, al cierre de la financiera.
A finales de junio de 2022, la dirección de Gibui anunció la contratación de un examinador externo por sospechas de conducta irregular en su sucursal del norte, próxima a Afula. La decisión siguió a una desaceleración en el cobro de los cheques de esa oficina. La negociación bursátil de las acciones quedó suspendida y posteriormente se canceló su cotización. Al conocer las irregularidades, los bancos dejaron de proporcionar nuevas líneas de crédito a Gibui, que ya no pudo sostener sus operaciones con la cartera de préstamos acumulada.
La investigación de los administradores no limitó las causas de la quiebra a la sucursal norteña. Su informe, elaborado aproximadamente un año después del derrumbe, atribuyó el deterioro a prácticas extendidas en la empresa: concesión de crédito sin controles suficientes y aplazamiento reiterado de los impagos. También señaló que aquella sucursal funcionaba prácticamente como una unidad autónoma, sin la supervisión adecuada del resto del grupo.
El examen de la oficina del norte identificó, además, relaciones que no se habían hecho públicas. Ran Kairi, antiguo director general de Gibui, era socio de negocios de Rosen y había trabajado a sus órdenes en dos empresas del sector del cannabis. Los administradores describieron esa relación junto con las sospechas de apropiación indebida de fondos atribuidas a Rosen.
Rosen salió de Israel poco después de conocerse el caso. Personas próximas a Gibui pensaban que se encontraba en Dubái, mientras que sus representantes afirmaron entonces que residía en Dinamarca y atendía negocios europeos. No volvió al país por iniciativa propia. Su traslado desde Portugal se realizó gracias a la cooperación de la Policía israelí, su unidad de Interpol, la Autoridad de Valores, la Fiscalía del Distrito de Tel Aviv para asuntos fiscales y económicos y el departamento internacional de la Fiscalía del Estado.
La acusación presentada después de su extradición le atribuye el robo de ₪9 000 000 de Gibui, además de obtención fraudulenta de bienes en circunstancias agravantes, blanqueo de capitales y delitos relacionados con el mercado de valores. Los fiscales sostienen que se valió de su posición dominante en la empresa y de sus relaciones personales con clientes para trasladar dinero a fines particulares bajo la apariencia de préstamos ordinarios de la sucursal norteña.
Uno de los casos descritos en el escrito de acusación implica un préstamo de ₪1 100 000 solicitado a Gibui por Nir Rosen, padre de Eyal, por instrucciones de su hijo. Tras recibirlo, el padre habría transferido el importe a la cuenta de Eyal. Pese a ello, el préstamo quedó registrado contablemente como compensado, mientras los fondos llegaron, de acuerdo con la acusación, a cuentas de Rosen y de Yoram Eliav, responsable de crédito de la oficina norteña.
Los investigadores también atribuyen a Rosen la compra de acciones de Gibui y la financiación de actividades empresariales propias y de terceros con dinero presuntamente sustraído de la compañía. La Fiscalía considera que ocultó esas operaciones e impidió que la empresa las reflejara correctamente. Durante su interrogatorio, Rosen reconoció que sabía que la Autoridad de Valores quería investigarlo; explicó que participaba en negocios internacionales de millones de dólares, con vínculos empresariales y contactos de alto nivel en diversos países, y que no podía dirigir esas operaciones desde Israel.
Su abogado, Argov Artzi, rechazó los cargos. Afirmó que la defensa todavía no había recibido los materiales de la investigación, que su cliente niega las imputaciones y que confía en que el tribunal distinga los hechos de las acusaciones públicas. Rosen figura así como el primer acusado que se encamina a juicio penal por su presunta participación en el caso, sin que los hechos atribuidos por la Fiscalía constituyan todavía una condena.
Para los acreedores de Gibui, el proceso penal es solo una parte del problema. Los bancos Leumi y Discount habían concedido líneas de crédito garantizadas con la cartera de la financiera y cobraron más de ₪100 000 000 en aproximadamente tres meses y medio, antes de que la empresa entrara en suspensión de procedimientos. Aun después de esas recuperaciones, Gibui les debía unos 80 millones cuando comenzaron las actuaciones de insolvencia.
La empresa también había captado cerca de ₪160 000 000 de inversores mediante emisiones de bonos en Tel Aviv. De ese importe permanecen pendientes casi 140 millones, sin contar intereses ni atrasos. La recuperación adicional de los créditos es, por tanto, una cuestión central tanto para las entidades bancarias como para los tenedores de obligaciones.
Como otra vía de resarcimiento, los administradores interpusieron hace alrededor de tres años una demanda por ₪360 000 000 contra antiguos directivos, accionistas y otras personas y firmas relacionadas con Gibui. El caso pasó a mediación por decisión judicial, y el diálogo entre las partes continúa. Entre los demandados se encuentran Ariel Pardo; Cohen y Levy, que adquirieron su participación; Avi Bazura, antiguo director general y presidente; la firma auditora Deloitte, y otros consejeros y responsables de la compañía.
Los administradores esperan que esa reclamación permita exigir responsabilidades y obtener fondos para los acreedores. Sin embargo, quienes conocen las conversaciones consideran difícil anticipar su resultado. Algunos participantes en el seguimiento del caso cuestionan además que el sector del crédito no bancario haya corregido suficientemente sus debilidades de supervisión desde el colapso de Gibui.
Los compradores de la empresa también sufrieron pérdidas. Infin Consulting desembolsó más de ₪50 000 000 que perdió tras la quiebra. En 2024 presentó su propia demanda, por 75,5 millones, contra Ariel y Avital Pardo, los hermanos que habían vendido el control. Allí calculó daños directos cercanos a ₪58 000 000 y otros diez millones por perjuicios a su reputación y a la actividad de Cohen y Levy en el negocio de la suscripción financiera.
En esa demanda, Infin sostuvo que los vendedores habían ocultado durante las negociaciones el estado real de Gibui, entregado datos incorrectos o incompletos sobre sus préstamos y presentado una imagen engañosa del funcionamiento cotidiano. También les atribuyó conocimiento de las renovaciones sucesivas de cheques de riesgo y de la retirada anticipada de documentos bancarios para evitar que aparecieran registrados como impagados. Se trata de alegaciones de la parte demandante.
El Tribunal de Distrito de Tel Aviv dispuso en 2025 que la acción de Infin quedara suspendida hasta que se resolviera el procedimiento paralelo de los administradores. Avital Pardo, uno de los fundadores de la firma tecnológica financiera Pagaya, participó asimismo en la trayectoria posterior de esa empresa: en 2022 completó una fusión con una sociedad de adquisición de propósito especial y comenzó a cotizar en Wall Street. Su valoración bursátil actual se situaba en torno a $1 500 000 000.
La magnitud del quebranto económico contrasta con las cantidades recuperadas y con la dificultad de localizar deudores capaces de pagar. Los administradores que investigaron la caída fueron el abogado Raanan Klir, del despacho Aradinst, Ben Nathan, Toledano, y el contador Yitzhak Idan. El caso sigue abierto en varias instancias, entre la persecución penal de Rosen, la recuperación de créditos y los pleitos civiles. Yonatan Cohen y los hermanos Pardo no ofrecieron comentarios al cierre del artículo original.